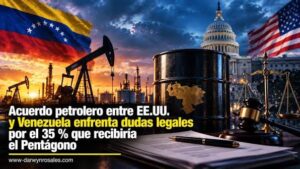
Informes de investigación y medios financieros señalan que, si bien el pacto blinda jurídicamente la inversión de los socios privados, las multimillonarias proyecciones tributarias carecen de cláusulas de cumplimiento obligatorio.
WASHINGTON / BOGOTÁ — Nuevos análisis e informes publicados por medios especializados y de investigación financiera revelan que el reciente acuerdo petrolero suscrito entre Estados Unidos y los operadores del sector energético establece sólidas salvaguardas legales y operativas para las empresas socias, pero no incluye cláusulas ni compromisos vinculantes que aseguren la entrada efectiva de los cuantiosos ingresos fiscales proyectados.
Protección jurídica e incentivos a la inversión
De acuerdo con los reportes financieros, la arquitectura del pacto fue diseñada con un enfoque centrado en mitigar el riesgo corporativo. Las empresas operadoras y socias estratégicas cuentan con garantías de estabilidad jurídica, esquemas preferenciales de comercialización y mecanismos proteccionistas que aseguran la rentabilidad de las inversiones requeridas en infraestructura, extracción y refinación.
Estas medidas buscan reactivar la producción y asegurar la liquidez operativa en el corto y mediano plazo, otorgando un entorno de certidumbre para las firmas internacionales que participan en el desarrollo de los campos petroleros.
La brecha entre las proyecciones y la obligación legal
Sin embargo, economistas y analistas del sector subrayan que existe una marcada diferencia entre las proyecciones de recaudación del gobierno y lo estipulado formalmente en los textos contractuales. Aunque los cálculos oficiales estiman ingresos extraordinarios por concepto de regalías e impuestos, el acuerdo no contiene mecanismos de cumplimiento obligatorio (binding enforcement) que obliguen a las empresas o al marco bilateral a respaldar cuantitativamente dichas metas fiscales.
“El contrato asegura los incentivos y la protección jurídica para la inversión de capital, pero deja la realización de los ingresos fiscales supeditada al comportamiento futuro del mercado global de crudo y a la volatilidad de los precios, sin garantías mínimas de pago directo”, explican los informes financieros.
Esta falta de vinculación obligatoria implica que cualquier alteración en los precios del barril, variaciones en los costos operativos o ajustes en la producción podrían reducir significativamente los ingresos fiscales reales esperados sin que exista un incumplimiento contractual por parte de las corporaciones socias.
Sugerencia e ilustración de imagen para el artículo
[Pie de foto sugerido para publicación editorial]
Complejo refinador y torres de extracción de petróleo operadas por firmas socias dentro del nuevo marco energético bilateral.
[Descripción / Prompt conceptual de la imagen]
- Escenario: Una refinería o plataforma petrolera al atardecer, mostrando la escala industrial de la infraestructura energética (tanques de almacenamiento, torres de destilación y tuberías).
- Elementos gráficos / Tono visual: Estilo fotoperiodístico con tonos sobrios (azules y metálicos). En primer plano o superpuesto de forma discreta, un gráfico financiero o un documento técnico con líneas de proyección económica, evocando el análisis cuantitativo de los contratos y la fiscalidad del sector.